
 客戶登錄
美加息後金價續見韌性,反映避險情緒升溫,本週關注日央行動向
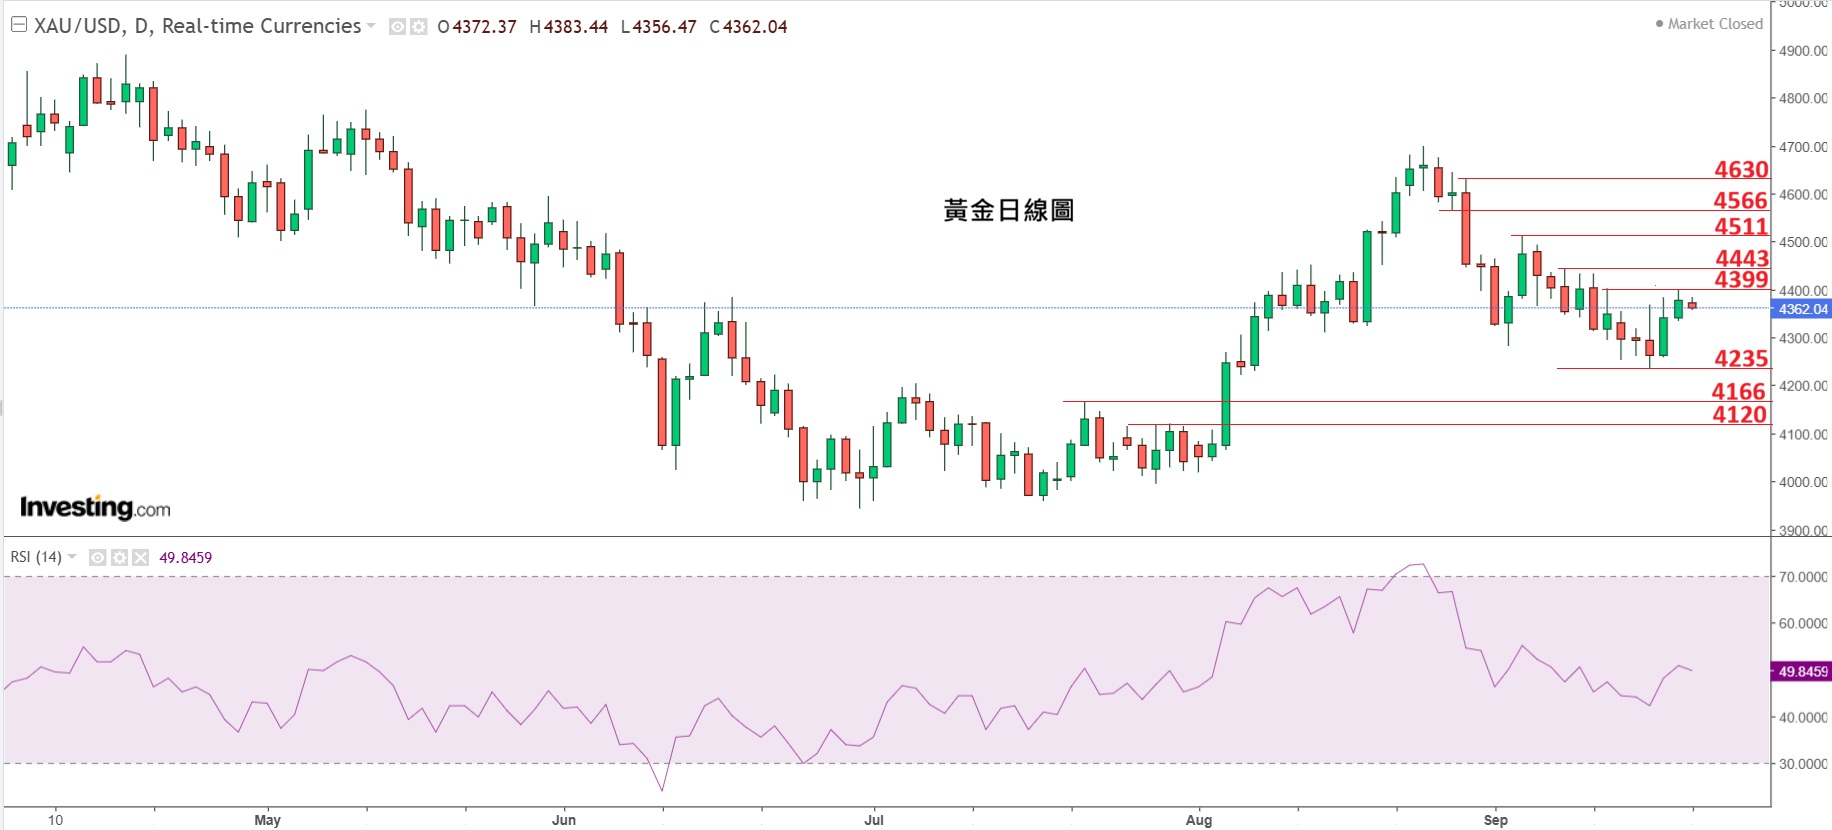
今日短線策略
建議沽出看淡:4360美元(目前約4355美元)
止損位: 4390美元
獲利目標:4300元
行情分析
上週美聯儲局宣布將利率上調至4厘,點陣圖顯示年內仍有機會再加息一次,而主席沃什的發言亦維持偏鷹。按傳統邏輯,加息意味美元利率上升,將提高持有美元資產的吸引力,並對沒有利息收益的黃金構成壓力。然而市場今次卻出現截然不同的反應。在議息結果公佈前,金價約報4350美元;消息公布後曾短暫下挫至4257美元,但隨後迅速收復失地,並連升兩個交易日,最終於週五(18日)收報4378美元。金價不但沒有受到加息打擊,反而在美元同步走強的情況下持續向上,顯示市場資金正重新評估全球金融風險。這種「美元升、黃金亦升」的局面,反映市場避險需求顯著增加。
美國債務失控增長,成為黃金長線看漲核心因素
推動黃金上升的核心因素,仍然是美國財政狀況持續惡化。自8月份,美國國債規模已突破40萬億美元大關。更值得市場擔憂的是,過去一年美國債務幾乎以每五個月增加1萬億美元的速度膨脹,反映政府開支遠高於收入,財赤問題仍未獲有效控制。
近年全球多國央行持續增加黃金儲備,背後原因正是希望降低對美元資產的依賴。尤其在地緣政治風險升溫、制裁工具被頻繁使用下,黃金作為沒有對手方風險的資產,其戰略價值持續地受到重視。
美國10年期債息升穿5厘,市場再響警號
另一個推動黃金上升的重要因素,是美國長期國債收益率持續飆升。作為全球資本市場最重要的基準利率之一,美國10年期國債收益率上週突破5厘水平,引發市場高度關注。原因在於,當長期利率快速上升,意味市場對未來風險要求更高回報,同時亦反映投資者對美國財政狀況出現疑慮。更重要的是,高利率環境將直接推升企業融資成本。近年大量企業尤其是科技企業均受惠於超低利率環境,但當資金成本顯著上升,企業估值便可能承受重估壓力。若美債息持續攀升,不排除高估值科技股面臨更大調整風險。市場曾經歷2007年次按危機及2008年金融海嘯,因此當長債息率再次升至歷史敏感區間時,自然容易觸發避險情緒升溫。值得留意,30年期國債收益率此前已率先升至多年高位,如今10年期債息亦突破關鍵水平,顯示債券市場的壓力正在擴大。在這情況下,部分資金選擇從風險資產撤出,轉向黃金等避險工具。
日本央行動向或成短期焦點
上週五(18日),日本央行宣布加息0.25厘,將利率提高至1.25厘,創下31年新高。行長植田和男亦暗示不排除持續加息。然而市場認為其言論未算極度鷹派,因此日圓不升反跌,由156水平回落至158附近。
其後,香港時間深夜時段,市場傳出日本央行向多家銀行進行「匯價詢問(Rate Check)」,被市場解讀為干預日圓的前奏。消息公布後,日圓隨即由158反彈至156附近,最終收報156.88水平。由於日本於本週(21至23日)進入長假期,市場成交相對疏落,若投機資金藉機沽空日圓,日本央行有可能再次出手干預。而市場關注的並非只是日圓本身,而是干預資金來源。8月初日本央行曾大規模干預匯市,市場普遍推測其中約70%資金來自拋售美債所得。若本週日本再度干預日圓,意味著可能再有大量美債被拋售,進一步推高美債收益率,並加劇市場對美債供求失衡的憂慮。一旦美債市場承受額外壓力,避險資金很可能再次流向黃金。事實上,8月初美日聯手干預日圓後,金價曾在短短數天內急升超過300美元,顯示日圓匯價與黃金市場之間的連動關係正在增強。
總結
本週美國無重要數據公佈,金價預計在4443至4253美元上落。雖然金價中長期走勢仍偏向樂觀,但短期或面臨回調壓力。其中,美伊重啟談判可能是主要因素,週六(19日)伊朗表示願與美國有條件地重啓談判,一旦落實談判,避險需求降溫或引發黃金獲利回吐。投資者宜關注特朗普本週對重啟談判的回應,以及本週日本央行干預日圓動向和美債息走勢,另外,習主席本週三(23日)起一連三日訪美,與特朗普會談內容備受關注,這些因素均可能影響金價短期表現。
-完-
(本文撰於2026年9月21日下午1時05分)
股票、期貨、即期及實體貴金屬均屬杠杆交易產品,您可能因此損失帳戶的原始本金,或是更可觀的投資資金。進行杠杆產品交易涉及高風險,可能不適合所有投資者。因此請謹慎考慮您的投資目標、投資經驗、財務來源、風險承受度,以及其它相關狀況。透過Blackwell Global Precious Metals Limited 進行任何交易前,請仔細閱讀並瞭解其風險披露政策。
毛偉廉 William Mo
博威環球貴金屬有限公司 市場及銷售部主管
歡迎電郵查詢 william.mo@blackwellglobal.com.hk
Wechat ID: Williamrmo